


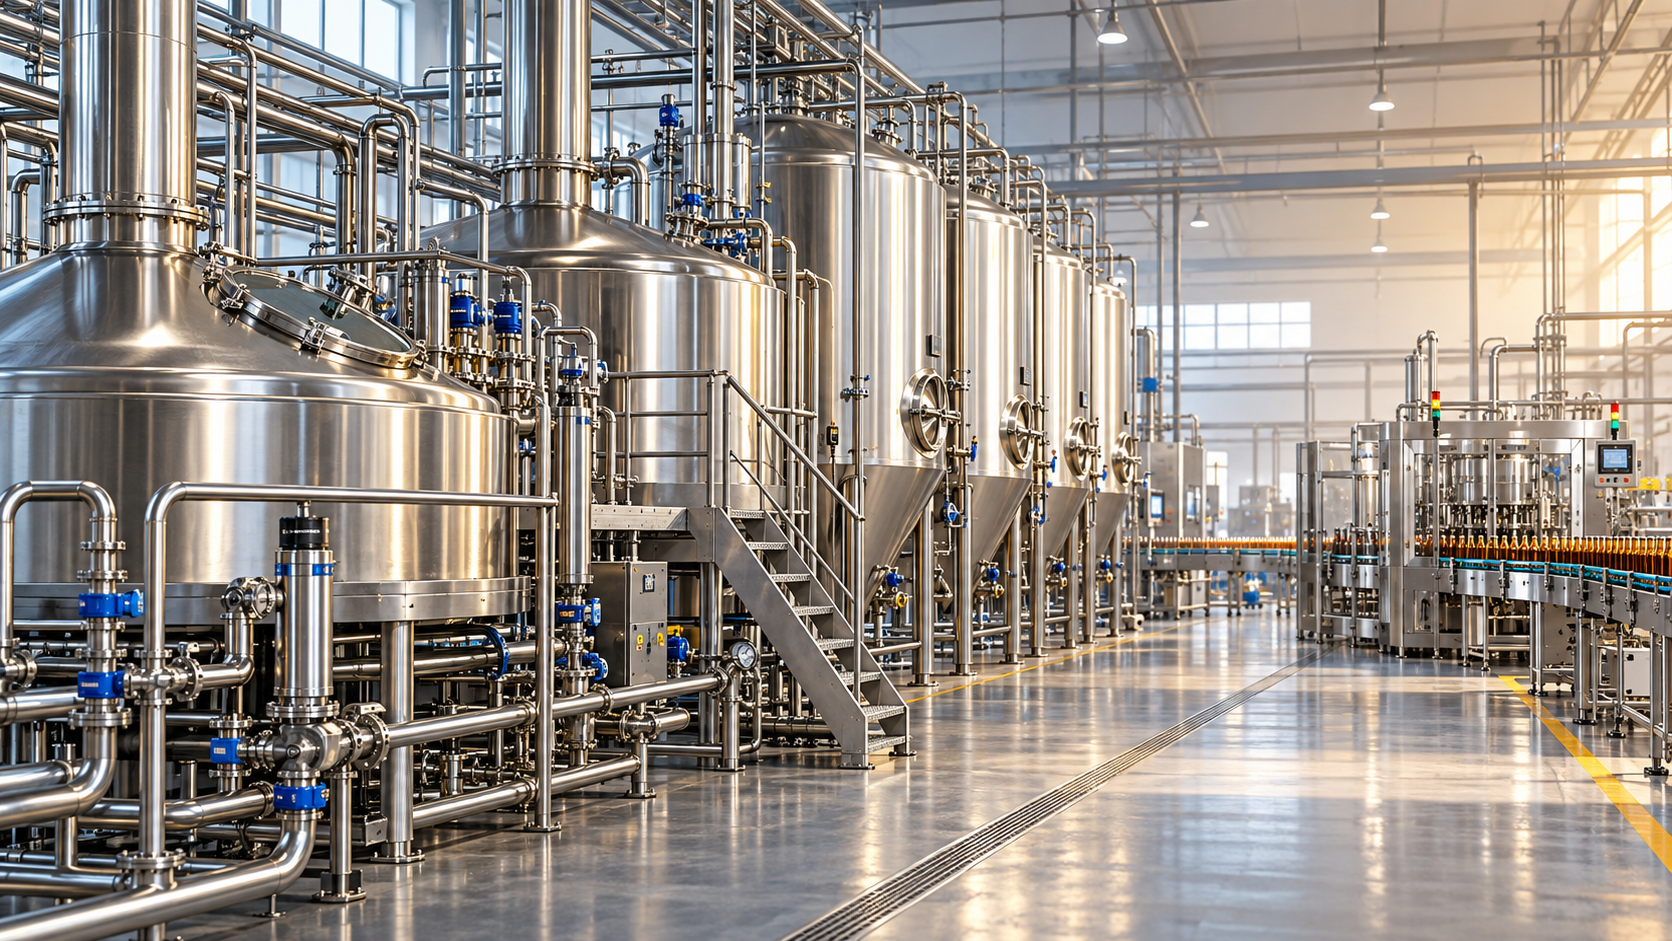
ビール工場の建設には、醸造設備の予算だけでなく、土地、建設、ユーティリティ、許認可、人件費、運転資金も必要です。投資額はこうした要素によって決まり、最終的な金額は工場で何を生産するかに大きく左右されます。たとえば、クラシックラガーを中心に生産する施設と、フルーツフレーバービールやスペシャルティビールに特化した施設では、タンクや保管設備の要件が異なる場合があります。
財務上の意思決定者にとって重要なのは、単に「ビール工場の建設費はいくらか」ということではありません。計画している生産能力、製品構成、市場への供給方法で、総所有コストを賄えるかどうかです。信頼できる評価は生産計画から始まり、建設、試運転、操業開始後数年間にわたる資金の流れを追うことで成り立ちます。
設備の見積もりではなく、生産計画から始める
サプライヤーは醸造設備の価格をすぐに提示できますが、明確な操業モデルに合致していなければ、その金額は参考になりません。見積もりを依頼する前に、年間販売数量、包装形態、製品数を定めましょう。そのうえで、季節ごとの需要、稼働停止、洗浄、ビールのタンク内滞留時間を考慮し、これらの前提を生産要件に落とし込みます。
年間生産量だけでは、重要な違いが見えないことがあります。同じ販売目標を掲げる2つのプロジェクトでも、一方が限られた日程で操業し、もう一方が複数シフトで稼働する場合、必要な設備は異なる可能性があります。樽でバーに供給する事業と、缶や瓶でスーパーマーケットに供給する事業では、包装や流通の形態も異なります。
投資承認に向けて、プロジェクトチームに以下の項目を文書化してもらいましょう。
- 立ち上げ期間を現実的に見込んだ、製品・包装形態・販売チャネル別の販売予測
- 予定する醸造頻度、操業日数、シフト体制
- 主要な各ビールスタイルの発酵、調整、保管に必要な時間
- 醸造、移送、包装工程で見込まれるロス
- 将来の需要が確実であると仮定せずに拡張できる余地
これらの前提によって、計画中のビール工場が実際の需要に合わせた規模なのか、それとも楽観的な名目生産能力を前提にしているのかが決まります。過剰な設備能力は資本を固定化し、不足した設備能力は残業、外部委託生産、高額な再設計につながる可能性があります。
投資の主な内訳
目立つ大きな購入項目は、醸造設備と包装ラインであることが多いでしょう。しかし、プロジェクト全体には、初期の設備提案書に記載されない場合がある資産やサービスも含まれます。
建物とユーティリティは採算を左右する
建物の費用が安くても、醸造所の設置コストまで安いとは限りません。施設には、生産設備、洗浄作業、原材料、製品、そして人や車両が安全に移動するためのスペースが必要です。床面積が十分に見えても、既存の排水設備、天井高、ユーティリティ接続が適さない場合があります。
特に水については慎重な検討が必要です。水は原料として使われるだけでなく、洗浄などの作業にも使用され、排水は地域の要件に従って管理しなければなりません。加熱や冷却に必要な負荷も、工程や生産スケジュールによって異なります。ユーティリティの供給設備や接続工事を含まない設備見積もりでは、プロジェクト予算に大きな不足が生じる可能性があります。
用地の承認前に、ユーティリティの供給能力、排水、必要な建物工事について、技術評価と立地に応じた見積もりを取得してください。各接続の供給責任者と、増強工事が外部事業者や許認可に左右されるかどうかも確認しましょう。
包装の選択はライン以外にも影響する
バーやレストラン向けの事業には樽が適している場合があり、小売流通には缶や瓶のほうが適する場合があります。選択肢ごとに、設備、資材、保管、取り扱いの要件が異なります。複数の包装形態に対応すれば商業上の柔軟性が高まりますが、切り替え作業、在庫品目の増加、追加の品質管理工程が生じることもあります。
包装形態は設備価格だけでなく、納入後の総コストで比較してください。容器、ラベル、段ボール箱、人件費、ラインロス、倉庫保管、輸送を含めます。返却式の樽については、回収、洗浄、追跡管理に加え、容器が流通中に拘束される資本も考慮してください。
ビールのスタイルが工場コストに与える影響
製品戦略は、マーケティング上の判断であると同時に財務上の判断でもあります。クラシックラガーとドイツ風小麦ビールでは、タンクの占有期間や取り扱い方法が同じとは限りません。タンク内での滞留時間が長いと、1基のタンクで処理できるバッチ数が減るため、醸造設備に余力があっても、貯酒設備の能力が制約になることがあります。
フルーツフレーバービールでは、原料の調製、添加、保管、バッチ間の一貫性について検討が必要です。無糖または低カロリー製品では、意図する市場で表示する効能や特徴を裏付けるため、レシピと工程を慎重に管理し、試験を行う必要がある場合があります。機能性スペシャルティビールでは、原料の適合性、安定性、製品説明に適用される規則について、さらに検討が必要となることがあります。
これらのカテゴリーだからといって、特定の機械が必ず必要になるわけでも、コストが必ず高くなるわけでもありません。重要なのは、資本を投じる前に技術チームが工程を定義することです。提案された構成でどの製品を製造できるのか、その評価の前提は何か、製品ラインアップを変更する場合にどのような改造が必要かを、設備サプライヤーに確認しましょう。
プロジェクト費用と操業費用を分けて考える
ビール工場は建設予算内に収まっても、操業開始後に経営が難しくなることがあります。原材料、包装資材、人件費、ユーティリティ、保守、品質試験、保険、物流、販売費用は、当初の設備価格がどれほど魅力的であっても継続して発生します。生産量に応じて変動する費用もあれば、施設の稼働率が低くても発生する費用もあります。
変動する生産コストと、固定費または比較的固定的な費用を分けた操業モデルを作成してください。見込まれる生産ロスや、原材料と完成品を保管する実際のコストも含めます。関税、税金、規制関連費用が発生する場合は、後回しにせず、対象市場ごとに試算してください。
運転資金は特に過小評価されやすい項目です。ビールが販売される前にサプライヤーへの支払いが必要となる一方、販売代理店や小売業者からの入金は後になることがあります。同時に、製品は発酵、調整、包装、輸送の各段階で資金を拘束します。立ち上げ予算には、こうした資金サイクルに加え、生産量と販売量が安定しない可能性のある立ち上げ期間も含める必要があります。
設備能力ではなく稼働率をモデル化する
設備能力とは、所定の条件下で設備が生産できる可能性のある量を示します。稼働率とは、その能力のうち事業で実際にどれだけ利用するかを示します。稼働率の低い工場では、より少ない製品量に固定費が配賦されるため、原材料費や包装費が変わらなくても製品1単位あたりのコストが上昇します。
立ち上げが遅れるケースを含め、複数の販売実績を想定して事業性を検証しましょう。各ケースについて、販売量、販売価格、変動費、固定的な操業費用、必要となる資金を示します。限界利益で固定的な操業費用を賄える販売水準を特定しつつ、投資全体の分析では融資費用、税金、資本回収も明確にします。これにより、単一の予測に過度に依存せずに判断できます。
同じ範囲を前提に見積もりを比較する
ビール工場の2つの提案が同じ生産能力を対象としているように見えても、責任範囲が大きく異なる場合があります。あるサプライヤーは据え付けと試運転を含める一方、別のサプライヤーは設備のみを見積もることがあります。制御システム、洗浄システム、配管、予備部品、輸送、トレーニングも、含まれている場合、除外されている場合、または不明確な場合があります。
価格を比較する前に、作業範囲表を作成してください。主要項目ごとに、含まれているか、仕様、納入範囲、統合の責任者を記録します。特に以下の点に注意してください。
- 能力の前提条件:バッチサイズ、操業スケジュール、製品に関する前提、明記された性能条件
- 現地工事:基礎、排水、電気設備、ユーティリティ接続、建物の改修
- 統合:工程配管、制御システム、設備パッケージ間のインターフェース、据え付け監督
- 検収:試験手順、書類、トレーニング、引き渡し条件
- 商業上の負担:支払いの節目、輸送、該当する場合の関税、為替変動リスク、保証条件
不確定要素に対する予備費は、根拠不明の割合を最後に上乗せするのではなく、特定した不確実性に基づいて文書化してください。予備費は、作業範囲を策定した後にも残るリスクに備えるためのものであり、欠落が判明している設備やサービスを補うためのものではありません。
自社建設と外部委託:資金負担を比較する
自社で生産すれば、資産と操業を直接管理できますが、資本、経営資源、継続的な稼働率も必要になります。市場への新規参入や新製品ラインの試験を行う企業にとって、OEMまたはODM生産は、すぐに工場を建設する代わりとなる選択肢です。既存製品を調達することが商業上のニーズであり、自社独自の製品ラインを開発する必要がない場合は、卸売供給も選択肢の一つです。
比較は提示された生産価格だけにとどめてはいけません。外部委託モデルでは、製品仕様、注文条件、包装、品質に関する責任、物流、レシピやその他の知的財産の取り扱いを確認してください。自社工場の場合は、収益性分析に減価償却費を含め、キャッシュフロー計画に設備投資と債務返済を含める一方、同じ資本コストを二重計上しないようにします。
段階的な進め方も検討できます。需要が拡大する間は外部生産を利用し、生産量や製品要件が明確になった時点で自社保有を再評価します。判断は、管理のしやすさ、利用可能な資本、供給要件、販売予測の信頼性など、事業の優先事項によって異なります。
Jinpai Beerは、ラガー、ドイツ風小麦ビール、低カロリービール、フルーツフレーバービール、スペシャルティビールを含む製品ラインアップで、OEM/ODMサービス、卸売供給、カスタマイズソリューションを提供しています。外部委託による調達とビール工場への投資を比較検討する購入担当者にとって、予定する製品、包装、流通チャネルについて話し合うことで、同条件で比較するために必要な情報を整理できます。
投資承認資料に含めるべき内容
説得力のある投資提案は、市場需要を技術的な作業範囲につなげ、さらにキャッシュフローへ結び付けます。生産能力の算出根拠、設備投資額の全体見積もり、用地とユーティリティの評価、操業モデル、立ち上げまでの資金計画を示す必要があります。サプライヤーの見積もりは作業範囲と照合し、対象外の項目を明確にしてください。
意思決定者には、予測が外れた場合の影響も示す必要があります。販売の遅れ、試運転期間の長期化、ユーティリティ費用の増加、製品構成の変更などです。これらのリスクが結果に大きく影響する場合は、包装設備への投資を延期する、代替供給を確保する、用地を再検討するといった実行可能な対応策を提案に盛り込みます。
ビール工場の建設費は、最終的には事業において工場が担う役割によって決まります。最も有用なのは、最安の設備見積もりではありません。市場が支えられる生産量で、適切なビールを適切な形態で供給するために必要な、作業範囲を網羅した投資額と操業コストです。
お問い合わせいただき誠にありがとうございます. メッセージと連絡先情報を残してください, 24時間以内にご返信いたします.