


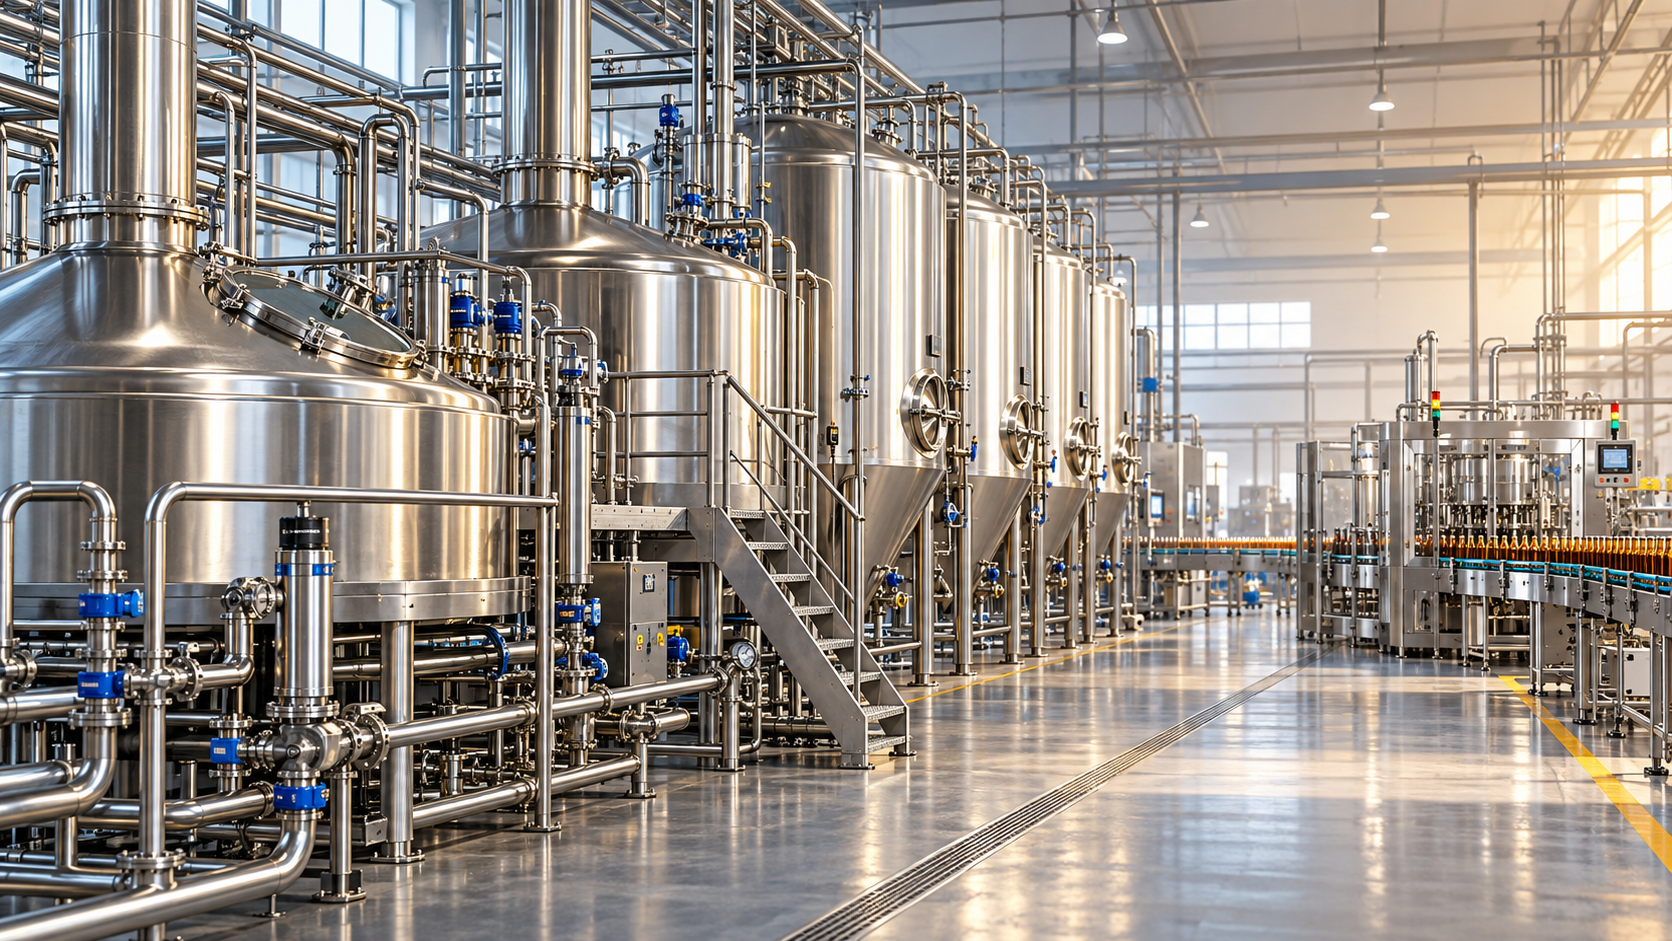
Construir una fábrica de cerveza requiere más que un presupuesto para equipos de elaboración. El terreno, la construcción, los servicios públicos, las licencias, la mano de obra y el capital de trabajo determinan la inversión; y la cifra final depende en gran medida de lo que se espera que produzca la fábrica. Por ejemplo, una instalación diseñada para elaborar cerveza lager clásica puede necesitar tanques y capacidad de almacenamiento distintos de los de una fábrica centrada en cervezas con sabor a frutas o cervezas especiales.
Para quienes toman decisiones financieras, la pregunta central no es simplemente «¿Cuánto cuesta una fábrica de cerveza?». La cuestión es si la capacidad propuesta, la combinación de productos y la estrategia de comercialización pueden respaldar el costo total de propiedad. Una evaluación fiable parte del plan de producción y sigue el flujo de fondos a lo largo de la construcción, la puesta en marcha y los primeros años de operación.
Empiece por el plan de producción, no por el presupuesto de los equipos
Un proveedor puede facilitar rápidamente el precio de una sala de cocción, pero esa cifra solo resulta útil si corresponde a un modelo operativo definido. Antes de solicitar cotizaciones, determine el volumen de ventas anual previsto, los formatos de envasado y el número de productos. Después, traduzca esos supuestos en requisitos de producción, teniendo en cuenta la demanda estacional, los tiempos de inactividad, la limpieza y el tiempo que la cerveza permanece en los tanques.
La producción anual por sí sola puede ocultar diferencias importantes. Dos proyectos con el mismo objetivo de ventas pueden necesitar equipos distintos si uno opera con un calendario limitado y el otro trabaja en varios turnos. Una empresa que abastece a bares en barriles también tendrá necesidades de envasado y distribución diferentes de las de una que suministra latas o botellas a supermercados.
Para fines de aprobación, pida al equipo del proyecto que documente lo siguiente:
- Previsión de ventas por producto, formato de envasado y canal, con un período de crecimiento inicial realista.
- Frecuencia de elaboración prevista, días de operación y patrón de turnos.
- Tiempo de fermentación, acondicionamiento y almacenamiento para cada estilo de cerveza principal.
- Pérdidas previstas durante la elaboración, el trasiego y el envasado.
- Margen para ampliar la capacidad, sin dar por garantizada la demanda futura.
Estos supuestos determinan si la fábrica de cerveza propuesta está dimensionada para la demanda real o para una capacidad nominal optimista. El exceso de capacidad puede inmovilizar capital; una capacidad insuficiente puede dar lugar a horas extra, producción externalizada o un rediseño costoso.
En qué se invierte
Las compras más visibles suelen ser la sala de cocción y la línea de envasado. Sin embargo, un proyecto completo incluye activos y servicios que quizá no aparezcan en una propuesta inicial de equipos.
Los edificios y los servicios públicos pueden cambiar la viabilidad económica
Un edificio de bajo costo no implica necesariamente que el emplazamiento de la fábrica de cerveza tenga un costo bajo. La instalación debe permitir acomodar los equipos de producción, la limpieza en húmedo, las materias primas, los productos terminados y el desplazamiento seguro de personas y vehículos. El drenaje existente, la altura del techo y las conexiones a los servicios públicos pueden no ser adecuados, aunque la superficie parezca suficiente.
El agua merece especial atención. Además de utilizarse como ingrediente, se emplea para la limpieza y otras operaciones, mientras que las aguas residuales deben gestionarse conforme a los requisitos locales. Las necesidades de calefacción y refrigeración también dependen del proceso y del calendario de producción. Una cotización de equipos que excluya la generación de servicios públicos o los trabajos de conexión puede dejar una brecha considerable en el presupuesto del proyecto.
Antes de aprobar un emplazamiento, obtenga evaluaciones técnicas y estimaciones específicas para esa ubicación sobre la capacidad de los servicios públicos, el vertido de aguas residuales y las obras necesarias en el edificio. Verifique quién es responsable de proporcionar cada conexión y si las mejoras dependen de proveedores externos o de permisos.
Las decisiones de envasado tienen consecuencias que van más allá de la propia línea
Los barriles pueden ser adecuados para una empresa centrada en bares y restaurantes, mientras que las latas o botellas pueden ser más apropiadas para la distribución minorista. Cada opción conlleva distintos requisitos de equipos, materiales, almacenamiento y manipulación. Disponer de varios formatos aporta flexibilidad comercial, pero también puede implicar cambios de formato, más referencias de inventario y pasos adicionales de control de calidad.
Compare las opciones de envasado según el costo puesto en destino, no solo por el precio de los equipos. Incluya envases, etiquetas, cajas, mano de obra, pérdidas de la línea, almacenamiento y transporte. En el caso de los barriles retornables, tenga en cuenta su recogida, limpieza y seguimiento, así como el capital inmovilizado mientras los envases están en circulación.
Cómo afectan los estilos de cerveza a los costos de la fábrica
La estrategia de producto es una decisión financiera tanto como de marketing. La lager clásica y la cerveza de trigo alemana no necesariamente ocupan los tanques durante el mismo tiempo ni requieren un manejo idéntico. Los tiempos de permanencia más largos pueden reducir el número de lotes que admite un tanque, lo que convierte la capacidad de la zona de fermentación y almacenamiento en una limitación, incluso cuando la sala de cocción dispone de capacidad sobrante.
Las cervezas con sabor a frutas plantean decisiones sobre la preparación, dosificación y almacenamiento de los ingredientes, así como sobre la uniformidad entre lotes. Los productos sin azúcar o bajos en calorías pueden requerir una receta y un proceso cuidadosamente controlados, además de pruebas que respalden las declaraciones que se hagan en el mercado de destino. Las cervezas especiales funcionales pueden plantear otras cuestiones relacionadas con la compatibilidad y estabilidad de los ingredientes, así como con las normas que rigen las descripciones de los productos.
Ninguna de estas categorías exige automáticamente una máquina en particular ni garantiza un costo más alto. Lo importante es que el equipo técnico defina el proceso antes de comprometer capital. Pida a los proveedores de equipos que indiquen qué productos puede elaborar la configuración propuesta, qué supuestos sustentan esa evaluación y qué modificaciones serían necesarias si cambia la gama.
Separe el costo del proyecto del costo de operación
Una fábrica de cerveza puede ajustarse al presupuesto de construcción y, aun así, tener dificultades financieras después de su puesta en marcha. Los ingredientes, el envasado, la mano de obra, los servicios públicos, el mantenimiento, las pruebas de calidad, los seguros, la logística y los gastos de ventas continúan, independientemente de lo atractivo que fuera el precio inicial de los equipos. Algunos costos varían con el volumen; otros se mantienen incluso cuando la instalación está infrautilizada.
Prepare un modelo operativo que distinga los costos variables de producción de los gastos fijos o relativamente fijos. Incluya las pérdidas de producción previstas y el costo real de mantener existencias de ingredientes y cerveza terminada. Cuando se apliquen derechos, impuestos o cargos regulatorios, calcúlelos para cada mercado de destino en lugar de tratarlos como una consideración secundaria.
El capital de trabajo es especialmente fácil de subestimar. Es posible que haya que pagar a los proveedores antes de vender la cerveza, mientras que los distribuidores o minoristas pueden pagar más tarde. Al mismo tiempo, el producto puede permanecer inmovilizado durante la fermentación, el acondicionamiento, el envasado y el transporte. El presupuesto de lanzamiento debe cubrir este ciclo de efectivo, así como el período inicial de crecimiento, cuando los volúmenes de producción y las ventas pueden ser irregulares.
Modele la utilización, no solo la capacidad instalada
La capacidad instalada describe lo que los equipos pueden producir potencialmente en determinadas condiciones. La utilización describe qué proporción de esa capacidad usa realmente la empresa. Una fábrica con un bajo nivel de utilización distribuye los costos fijos entre menos unidades, lo que aumenta el costo por unidad aunque los ingredientes y el envasado no cambien.
Ponga a prueba el caso de negocio con varios resultados de ventas, incluido un lanzamiento más lento. Para cada escenario, indique el volumen, el precio de venta, el costo variable, los gastos operativos fijos y la necesidad de efectivo resultante. Identifique el nivel de ventas en el que el margen de contribución cubre los costos operativos fijos, y mantenga visibles los costos de financiación, los impuestos y la recuperación del capital en el análisis general de la inversión. Esto reduce la dependencia de una única previsión.
Compare las cotizaciones con el mismo alcance
Dos propuestas para una fábrica de cerveza pueden parecer cubrir la misma capacidad, aunque asignen las responsabilidades de manera muy distinta. Un proveedor puede incluir la instalación y la puesta en marcha; otro puede cotizar únicamente los equipos. Los sistemas de control y limpieza, las tuberías, las piezas de repuesto, el transporte y la capacitación también pueden estar incluidos, excluidos o quedar sin especificar.
Elabore una matriz de alcance antes de comparar los precios. Para cada elemento importante, registre si está incluido, cuál es la especificación, hasta dónde llega la entrega y quién es responsable de la integración. Preste especial atención a lo siguiente:
- Base de capacidad: Tamaño del lote, calendario de operación, supuestos sobre los productos y condiciones de rendimiento indicadas.
- Trabajos en el emplazamiento: Cimentaciones, drenaje, distribución eléctrica, conexiones a los servicios públicos y modificaciones del edificio.
- Integración: Tuberías de proceso, sistemas de control, interfaces entre paquetes de equipos y supervisión de la instalación.
- Aceptación: Procedimientos de prueba, documentación, capacitación y condiciones para la entrega.
- Exposición comercial: Hitos de pago, transporte, derechos aplicables, exposición cambiaria y condiciones de garantía.
Incluya una contingencia documentada para las incertidumbres identificadas, en lugar de añadir al final un porcentaje sin explicar. Su propósito es cubrir los riesgos que persisten una vez definido el alcance, no compensar equipos o servicios cuya ausencia ya se conoce.
Construir o externalizar: compare los compromisos de efectivo
Ser propietario de las instalaciones de producción ofrece control directo sobre los activos y las operaciones, pero también exige capital, atención de la dirección y un nivel de utilización sostenido. Para una empresa que entra en un mercado o prueba una nueva gama, la producción OEM u ODM puede ser una alternativa a construir de inmediato. El suministro mayorista es otra opción cuando la necesidad comercial consiste en abastecerse de productos existentes en lugar de desarrollar una gama propia.
La comparación debe ir más allá del precio de producción cotizado. En un modelo externalizado, revise las especificaciones de los productos, las condiciones de pedido, el envasado, las responsabilidades de calidad, la logística y el tratamiento de las recetas u otra propiedad intelectual. En una fábrica propia, incluya la depreciación en el análisis de rentabilidad y los gastos de capital y el servicio de la deuda en la planificación del flujo de caja, sin contabilizar dos veces el mismo costo de capital.
También puede valer la pena considerar un enfoque por etapas: recurrir a la producción externa mientras se desarrolla la demanda y, después, reevaluar la propiedad de las instalaciones cuando estén más claros los volúmenes y los requisitos de los productos. La decisión depende de las prioridades de la empresa, entre ellas el control, el capital disponible, los requisitos de suministro y la fiabilidad de las previsiones de ventas.
Jinpai Beer ofrece servicios OEM/ODM, suministro mayorista y soluciones personalizadas para una gama que incluye lager, cerveza de trigo alemana, cervezas bajas en calorías, con sabor a frutas y especiales. Para los compradores que evalúan el suministro externalizado junto con la inversión en una fábrica de cerveza, hablar sobre los productos previstos, el envasado y los canales de distribución puede ayudar a determinar qué información se necesita para realizar una comparación equivalente.
¿Qué debe incluir la propuesta de aprobación?
Una propuesta de inversión sólida conecta la demanda comercial con el alcance técnico y, a continuación, con el flujo de caja. Debe presentar los supuestos en que se basa el cálculo de capacidad, una estimación completa de los costos de capital, una evaluación del emplazamiento y los servicios públicos, un modelo operativo y un plan de financiación hasta el lanzamiento. Las cotizaciones de los proveedores deben cotejarse con el alcance para que las exclusiones queden claras.
Quienes toman las decisiones también deben conocer las consecuencias de que las previsiones no se cumplan: ventas más lentas, un período de puesta en marcha más largo, mayores costos de servicios públicos o cambios en la combinación de productos. Cuando esos riesgos afecten considerablemente al resultado, la propuesta debe indicar una respuesta práctica, como aplazar una inversión en envasado, asegurar un suministro alternativo o reconsiderar el emplazamiento.
En última instancia, el costo de construir una fábrica de cerveza lo determina la función que se prevé que cumpla dentro de la empresa. La cifra más útil no es la cotización más baja de los equipos, sino la inversión y el costo operativo con el alcance completo necesarios para producir la cerveza adecuada, en el formato adecuado y en un volumen que el mercado pueda sostener.
Muchas gracias por escribirnos. Deje su mensaje e información de contacto, le responderemos dentro de 24 horas.