


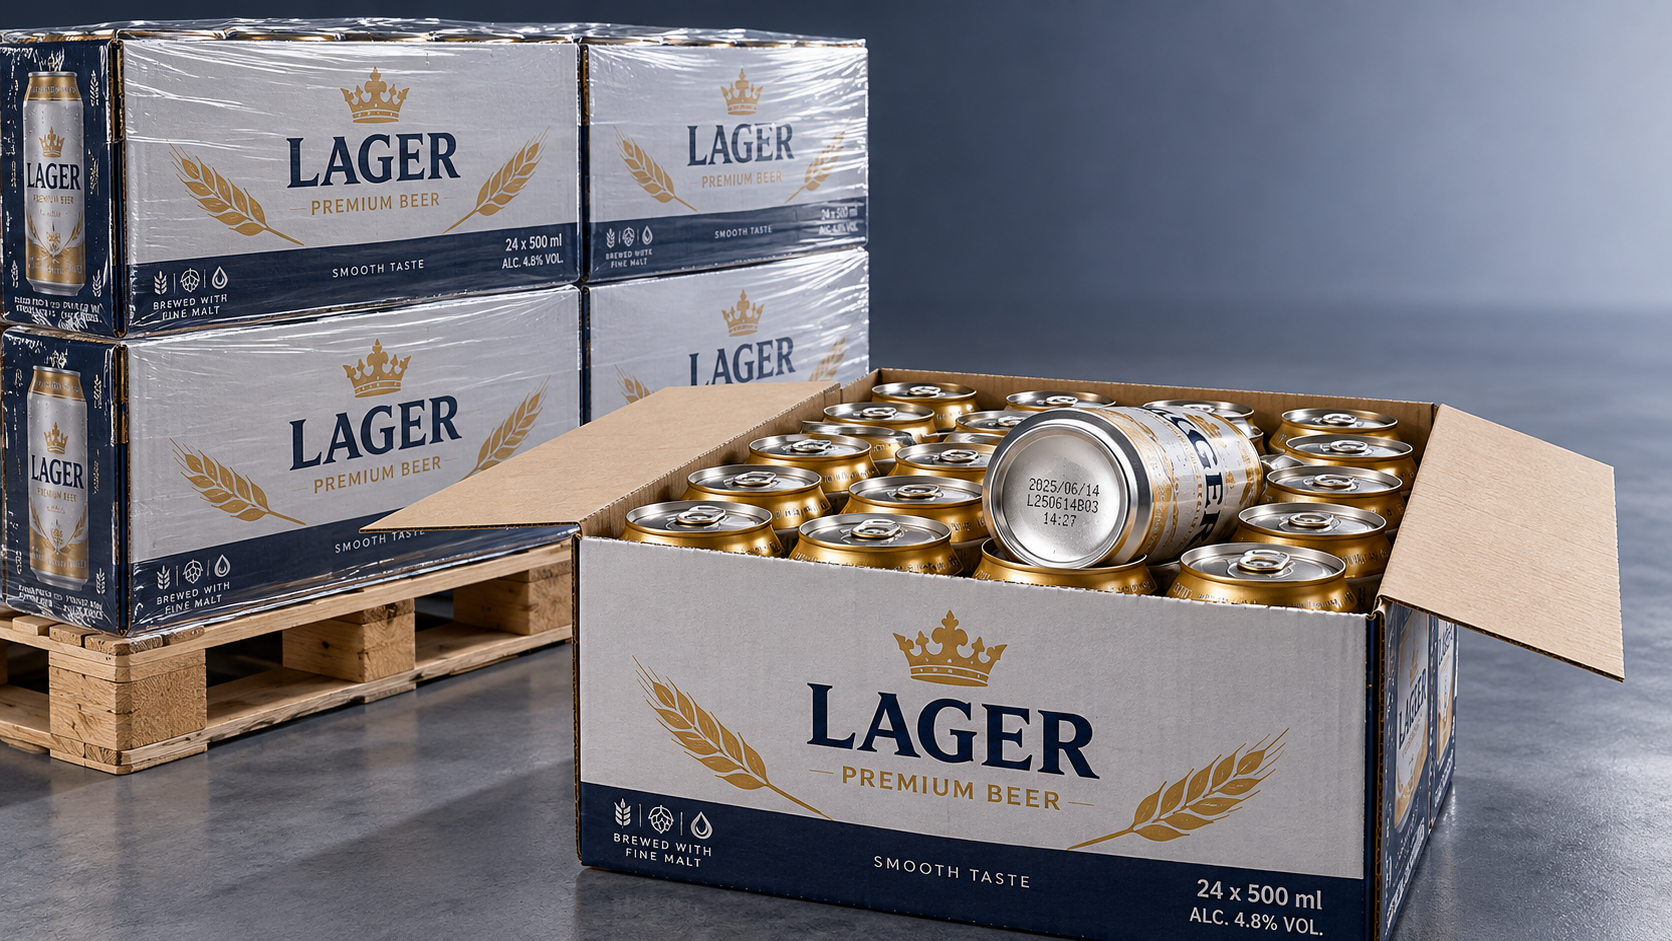
Giá bán buôn bia lager thấp nhất chưa chắc đồng nghĩa với chi phí tồn kho thấp nhất. Một lô hàng có thể có giá rẻ tại cổng nhà máy bia nhưng trở nên đắt đỏ sau khi cộng cước vận chuyển, phí nhập khẩu, chi phí lưu kho và khoản giảm giá cho hàng tồn lâu ngày. Đề nghị tốt hơn là đề nghị đảm bảo hàng còn đủ thời gian tiêu thụ, với số lượng đơn hàng phù hợp với khả năng tiếp nhận của kênh bán hàng và chi phí giao đến kho nhận được xác định rõ ràng.
Vì vậy, cần đánh giá đồng thời độ tươi của bia, số lượng đặt hàng tối thiểu (MOQ) và chi phí giao đến nơi. Đơn hàng lớn hơn có thể giảm cước vận chuyển tính trên mỗi thùng nhưng kéo dài thời gian lưu kho. Đơn hàng nhỏ hơn có thể giúp giữ độ tươi nhưng chịu chi phí logistics cao hơn. Quyết định nên dựa trên chi phí mỗi thùng có thể bán được và tốc độ tiêu thụ thực tế, chứ không chỉ dựa vào giá trên hóa đơn.
So sánh cùng loại bia, quy cách đóng gói và cam kết giao hàng
Trước khi so sánh giá, hãy xác định một quy cách chung. Mô tả “bia lager, một thùng” chưa đủ để làm căn cứ mua hàng: một thùng gồm 24 lon × 330 ml có tổng dung tích khác với thùng gồm 24 lon × 500 ml, còn chai thủy tinh có yêu cầu khác về xử lý và nguy cơ vỡ.
Mỗi báo giá cần ghi rõ loại bia, nồng độ cồn, chất liệu bao bì, dung tích mỗi đơn vị, số đơn vị mỗi thùng, số thùng mỗi pallet, địa điểm sản xuất và phương pháp bảo quản. Không nên xem sản phẩm đã thanh trùng và chưa thanh trùng là tương đương nếu chưa xem xét các điều kiện bảo quản đã được xác nhận và thời hạn sử dụng của chúng.
Quy đổi giá thành cả chi phí mỗi thùng và chi phí mỗi lít. Chi phí mỗi thùng hỗ trợ việc đặt hàng và tính biên lợi nhuận theo kênh; chi phí mỗi lít cho thấy những khác biệt bị che khuất bởi quy cách đóng gói. Hãy đánh giá riêng mức độ phù hợp của bao bì với hiệu quả chi phí theo dung tích: giá mỗi lít thấp hơn sẽ không có ý nghĩa nếu quy cách không phù hợp với không gian tủ lạnh, kế hoạch trưng bày trên kệ hoặc yêu cầu phục vụ.
Điều kiện giao hàng cũng cần được so sánh trên cùng một cơ sở. Yêu cầu nêu rõ địa điểm hoặc cảng cụ thể và phiên bản Incoterms® áp dụng, thay vì chấp nhận “giá FOB” hoặc “giá giao tận nơi” mà không có điều kiện cụ thể. Ví dụ, theo CIF, người bán thanh toán cước vận chuyển và bảo hiểm được quy định đến cảng đích, nhưng rủi ro được chuyển giao khi hàng được xếp lên tàu tại cảng đi. Việc cước vận chuyển đã được thanh toán không có nghĩa là người bán chịu rủi ro trong quá trình vận chuyển cho đến khi hàng đến nơi.
Mua thời gian tươi mới còn lại, không chỉ dựa vào hạn sử dụng danh nghĩa
Hạn sử dụng in trên sản phẩm mô tả thời hạn bảo quản trong những điều kiện nhất định; hạn này không cho biết còn bao nhiêu thời gian bán hàng hữu ích khi lô hàng sẵn sàng được phân phối. Thời gian từ khi sản xuất, gom hàng, vận chuyển, thông quan đến khi kho xuất hàng đều làm rút ngắn khoảng thời gian đó.
Yêu cầu nhà cung cấp xác nhận mã ngày tháng thể hiện ngày sản xuất, ngày đóng gói hay thông tin “sử dụng tốt nhất trước”. Hãy lấy thông tin về hạn sử dụng đã công bố, điều kiện bảo quản bắt buộc và thời hạn sử dụng còn lại tối thiểu được bảo đảm tại điểm bàn giao đã thỏa thuận. Cam kết “hàng tươi mới” không hữu ích bằng yêu cầu trong hợp đồng gắn với các lô hàng có thể nhận diện.
Thời gian bán hàng tối đa tại kho = hạn sử dụng đã công bố − số ngày từ khi sản xuất đến lúc xuất hàng − thời gian vận chuyển và thông quan − thời gian tiếp nhận − thời hạn sử dụng còn lại tối thiểu theo yêu cầu của khâu phân phối tiếp theo.
Với một sản phẩm giả định có hạn sử dụng 180 ngày, hãy trừ 20 ngày từ khi sản xuất đến lúc xuất hàng, 40 ngày vận chuyển và thông quan, 10 ngày tiếp nhận và xuất kho, cùng yêu cầu của nhà bán lẻ là còn ít nhất 45 ngày sử dụng khi giao hàng. Như vậy, còn 65 ngày để luân chuyển hàng qua kho. Thời gian còn lại không phải 180 ngày và cũng không phải là dự đoán về chất lượng cảm quan.
Hãy dùng thời gian vận chuyển dự phòng thận trọng khi đánh giá đơn hàng. Lịch tàu chỉ thể hiện lịch trình dự kiến, không tính thời gian có thể phải chờ trước khi khởi hành, xử lý tại cảng, thông quan và giao hàng nội địa. Nếu đơn mua hàng chỉ khả thi với ước tính vận chuyển nhanh nhất, biên lợi nhuận dự kiến đang phụ thuộc vào giả định logistics lạc quan.
Lịch sử nhiệt độ có ảnh hưởng độc lập với mã ngày tháng. Nhiệt độ cao đẩy nhanh quá trình suy giảm hương vị; oxy xâm nhập trong quá trình đóng gói cũng có thể làm giảm độ ổn định hương vị. Bia đựng trong bao bì truyền sáng còn có thêm nguy cơ do tiếp xúc với ánh sáng. Lon ngăn ánh sáng chiếu xuyên qua bao bì, nhưng không ngăn được quá trình lão hóa do nhiệt.
Yêu cầu quy cách bảo quản và vận chuyển có căn cứ xác nhận sản phẩm của nhà cung cấp. Với bia nhạy cảm với nhiệt độ, hãy xác định có cần vận chuyển được kiểm soát nhiệt độ hay không và cách đánh giá các lần vượt ngưỡng nhiệt độ. Với bia được phê duyệt để phân phối ở nhiệt độ môi trường, không nên hiểu “nhiệt độ môi trường” là được phép để bia tiếp xúc tùy ý với container nóng hoặc khu vực bốc xếp ngoài trời.
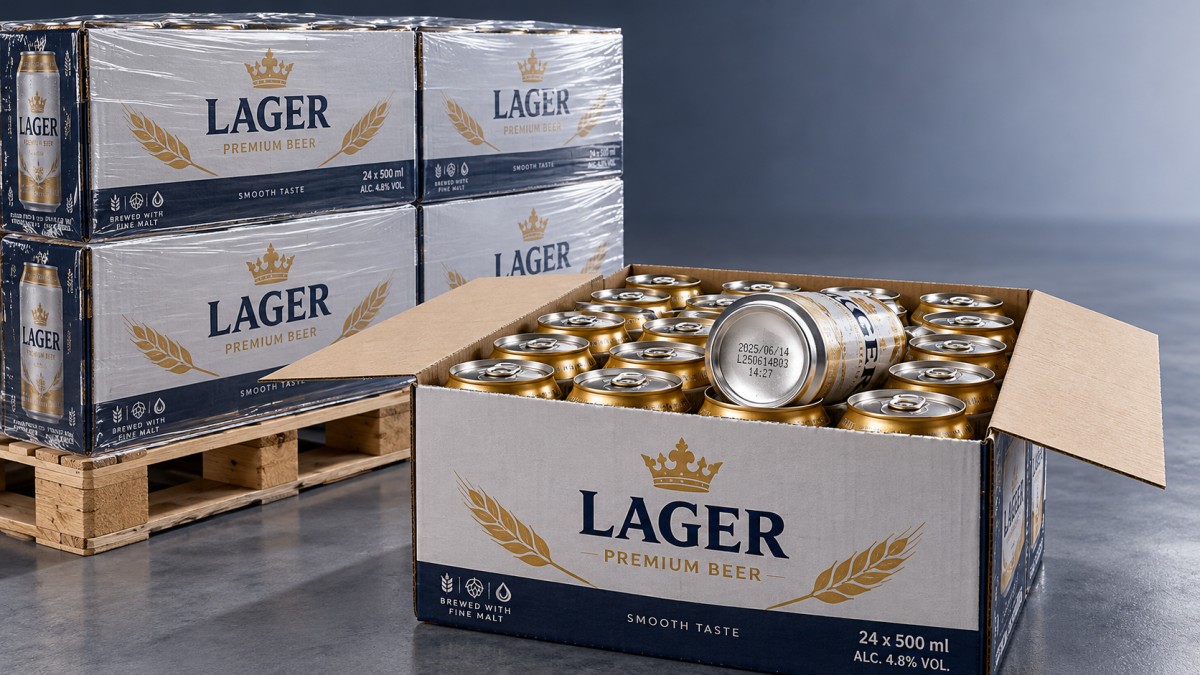
Mẫu thử cần khớp với sản phẩm và bao bì thương mại dự kiến. Mẫu mới sản xuất gửi bằng đường hàng không không thể chứng minh tình trạng của lô hàng cũ hơn sau hành trình đường biển. Khi nguy cơ ảnh hưởng chất lượng đáng kể, hãy thỏa thuận về khả năng truy xuất lô hàng, mẫu lưu, kiểm tra khi tiếp nhận và bằng chứng cần thiết để khiếu nại.
Đánh giá MOQ dựa trên thời gian bán hàng
MOQ không phải lúc nào cũng là một hạn chế duy nhất từ nhà cung cấp. MOQ có thể áp dụng cho lô sản xuất, từng SKU, mẫu thiết kế bao bì, pallet hoặc lô hàng. Những khác biệt này quyết định liệu có thể thương lượng một đơn hàng ít rủi ro hơn mà không thay đổi loại bia hay không.
Sản phẩm có sẵn sử dụng bao bì tiêu chuẩn có thể linh hoạt hơn sản phẩm nhãn riêng. Lon tùy chỉnh, thùng in riêng và nhãn có thể có mức đặt hàng tối thiểu riêng. Hãy làm rõ ai sở hữu bao bì chưa sử dụng, bao bì được lưu ở đâu và chi phí đó đã nằm trong báo giá hay được tính riêng.
Phép so sánh hữu ích là giữa lượng mua tối thiểu và lượng có thể bán trước thời hạn sử dụng còn lại tối thiểu:
Giới hạn tồn kho tham khảo = doanh số bán mỗi ngày theo kịch bản thận trọng × số ngày bán hàng còn lại tại kho.
Với khoảng thời gian 65 ngày nêu trên, mức bán 20 thùng mỗi ngày tương ứng với giới hạn tham khảo là 1.300 thùng, chưa tính dự phòng. MOQ 2.000 thùng sẽ vượt quá khả năng này, trừ khi có thêm điểm bán đã xác nhận hoặc phương án bổ sung hàng khác. Dự báo doanh số cao hơn cần có cơ sở đáng tin cậy, chẳng hạn đơn hàng đã cam kết hoặc lịch sử bán hàng tương đương.
Với sản phẩm mới được đưa vào danh mục nhưng chưa có lịch sử bán hàng, hãy đánh giá cả kịch bản bán chậm hơn lẫn kịch bản dự kiến. Việc trì hoãn ra mắt, phân phối đến cửa hàng theo từng đợt và nhu cầu không đồng đều giữa các địa điểm đều có thể khiến hàng tồn bị giảm thời gian sử dụng, ngay cả khi dự báo doanh số tổng quan có vẻ đủ khả quan.
Hãy hỏi liệu nhà cung cấp có thể cung cấp pallet gồm nhiều SKU, giao hàng chia đợt, sử dụng thiết kế in sẵn tiêu chuẩn hay sản xuất theo giai đoạn hay không. Các phương án này giải quyết những vấn đề khác nhau. Pallet nhiều SKU giúp giảm rủi ro tập trung vào một SKU nhưng có thể phát sinh phí soạn hàng. Giao hàng chia đợt có thể giảm lượng hàng tại kho, nhưng không giúp sản phẩm tươi hơn nếu toàn bộ số lượng được sản xuất ngay từ đầu rồi lưu kho để giao sau.
Mọi thỏa thuận gọi giao hàng theo từng đợt cần nêu rõ thời điểm sản xuất, điều kiện bảo quản, quyền sở hữu, ngày thanh toán và trách nhiệm đối với hàng chưa bán được. Nếu không, sự linh hoạt trong đặt hàng trên danh nghĩa có thể chỉ chuyển lượng hàng tồn đang giảm thời gian sử dụng sang nơi khác mà không làm giảm nghĩa vụ của bên mua.
Tính chi phí giao đến một điểm kho xác định
So sánh chi phí giao đến nơi cần có một điểm kết thúc thống nhất, chẳng hạn hàng đã thông quan nhập khẩu và được tiếp nhận tại kho được chỉ định. Tính từng khoản chi phí một lần và xác định khoản nào đã được bao gồm trong điều kiện giao hàng của nhà cung cấp.
Thuế đồ uống có cồn và thuế tiêu thụ đặc biệt phụ thuộc vào quy định tại nơi đến cũng như phân loại, xuất xứ, nồng độ và số lượng sản phẩm. Hãy xác nhận cách áp dụng với chuyên gia tư vấn hải quan đủ chuyên môn tại địa phương. Không áp dụng một tỷ lệ “thuế nhập khẩu bia” chung cho các thị trường hoặc sản phẩm khác nhau.
Tách riêng VAT đầu vào hoặc các loại thuế tương tự có thể được khấu trừ với chi phí không được hoàn lại, khi pháp luật cho phép khấu trừ. Dù vậy, khoản thuế này vẫn có thể tạo ra nhu cầu vốn lưu động. Tương tự, tiền đặt cọc bao bì có thể hoàn lại và tiền đặt cọc thùng keg tái sử dụng ảnh hưởng đến lượng tiền bị giữ lại nhưng không mặc nhiên được tính vào chi phí sản phẩm đã tiêu thụ; việc không trả lại hoặc làm mất sẽ thay đổi cách tính.
Việc phân bổ cước vận chuyển phải phản ánh lô hàng thực tế. Hãy yêu cầu sơ đồ xếp hàng thay vì giả định container chứa được một số thùng tiêu chuẩn. Tải trọng container, kích thước pallet, giới hạn xếp chồng, độ bền bao bì và giới hạn trọng lượng khi vận chuyển nội địa đều có thể ảnh hưởng đến mức độ sử dụng sức chứa. Bia có trọng lượng lớn, vì vậy giới hạn tải trọng có thể đạt trước khi tận dụng hết không gian sẵn có.
Giá mỗi thùng thấp hơn nhưng xếp pallet kém hiệu quả có thể mất đi lợi thế sau khi tính cước vận chuyển. Ngược lại, bỏ pallet để tăng mật độ xếp hàng có thể làm tăng nhân công dỡ hàng hoặc rủi ro trong khâu xử lý. Hãy so sánh toàn bộ phương án tiếp nhận hàng, không chỉ riêng cước vận chuyển đường biển.
Quy đổi chi phí giao đến nơi thành chi phí mỗi thùng có thể bán được
Chi phí thực tế khi hàng đến nơi chỉ là điểm khởi đầu để đánh giá biên lợi nhuận. Hàng vỡ, hàng bị từ chối, hết hạn và phải giảm giá đều ảnh hưởng đến doanh thu mà lô hàng có thể tạo ra. Hãy thể hiện rõ những điều chỉnh thương mại này thay vì gộp chúng vào một tỷ lệ dự phòng không được giải thích.
Chi phí mỗi thùng có thể bán được = tổng chi phí lô hàng đến điểm đã thỏa thuận ÷ số thùng dự kiến có thể bán được.
Xét hai báo giá giả định cho cùng một đơn hàng 1.000 thùng, với quy cách đóng gói và thông số sản phẩm giống nhau. Các số liệu này nhằm minh họa phương pháp, không phải mức giá tham chiếu thị trường.
Đề nghị A có giá trên hóa đơn của nhà cung cấp thấp hơn nhưng chi phí thực tế cao hơn. Khi so sánh thực tế, các giả định về tổn thất cần có căn cứ từ tuyến vận chuyển, điều kiện xử lý, thời hạn sử dụng còn lại hoặc hồ sơ vận hành liên quan. Không nên ấn định tỷ lệ tổn thất thấp hơn cho một nhà cung cấp chỉ vì họ cam kết chất lượng tốt hơn.
Hàng phải giảm giá cần được tính doanh thu riêng vì vẫn có thể bán được nhưng mang lại mức thu thấp hơn. Khi so sánh các đơn hàng có thời gian lưu kho khác nhau, cũng cần tính thêm chi phí vốn và lưu kho. Một lô hàng lớn có thể có vẻ hấp dẫn khi vừa tiếp nhận nhưng mang lại kết quả kém hơn sau thời gian lưu kho kéo dài và phải giảm giá.
Đảm bảo đơn đặt hàng thể hiện đầy đủ các điều kiện so sánh
Thỏa thuận cuối cùng cần bảo đảm các điều kiện làm cơ sở lựa chọn nhà cung cấp được duy trì. Ghi rõ quy cách đã phê duyệt, dung sai về số lượng, bao bì, định dạng mã ngày tháng, khả năng truy xuất lô hàng, yêu cầu bảo quản và thời hạn sử dụng còn lại tối thiểu tại điểm giao hàng đã thỏa thuận.
Nêu rõ các chứng từ cần thiết để nhập khẩu và bán hàng hợp pháp tại thị trường đích. Khi cần, phải giải quyết trước khi sản xuất hoặc gửi hàng các yêu cầu về phê duyệt nhãn, thông tin nhà nhập khẩu, nội dung khai báo nồng độ cồn và chứng nhận hỗ trợ. Chứng nhận an toàn thực phẩm chung không tự chứng minh rằng một lô hàng cụ thể đáp ứng quy định địa phương về đồ uống có cồn và ghi nhãn.
Xác định quy trình kiểm tra khi nhận hàng và khiếu nại, bao gồm thời hạn thông báo, hình ảnh, hồ sơ nhiệt độ khi cần thiết, thông tin mã lô và cách xử lý các lỗi không thể phát hiện ngay. Làm rõ biện pháp khắc phục là ghi có, hoàn tiền hay thay thế; hàng thay thế có thể đến quá muộn để bù lại khoảng thời gian bán hàng đã mất.
Khi MOQ vượt quá lượng tiêu thụ có cơ sở trong khoảng thời gian sản phẩm còn đủ độ tươi, chiết khấu giá mỗi đơn vị không giải quyết được sự mất cân đối cơ bản. Lựa chọn khả thi về mặt thương mại là cam kết số lượng nhỏ hơn, có lịch giao hàng theo đợt thực sự giúp sản phẩm tươi hơn hoặc tìm nguồn cung khác. Mua sỉ bia lager chỉ thành công khi số lượng, tình trạng hàng lúc đến và tổng chi phí phân bổ đều ở mức chấp nhận được, kể cả trong kịch bản bán chậm hoặc vận chuyển bị trì hoãn.
Cảm ơn bạn rất nhiều vì đã liên hệ với chúng tôi. Vui lòng để lại lời nhắn và thông tin liên hệ của bạn, chúng tôi sẽ trả lời bạn trong vòng 24 giờ.