


ラガービールの卸売価格が最も安いからといって、在庫コストも最も低いとは限りません。醸造所出荷時には安価な出荷でも、運賃、輸入諸費用、保管費、在庫の長期化による値下げを加えると、高コストになることがあります。より有利な条件とは、販売可能期間が十分に残り、販売チャネルが吸収できる注文量で、納入先倉庫までのコストが明確なものです。
そのため、鮮度、最小注文数量(MOQ)、着荷原価は一体として評価する必要があります。注文量を増やせばケース当たりの運賃は下がる一方、在庫の保管期間が延びる可能性があります。注文量を減らせば鮮度を保ちやすくなりますが、物流費が高くなる場合があります。判断の基準とすべきなのは、請求書上の価格だけではなく、販売可能なケース当たりのコストと現実的な販売消化率です。
同じビール、荷姿、納入条件で比較する
価格を比較する前に、共通の仕様を定めましょう。「ラガービール、1ケース」だけでは購買仕様として不十分です。24本入り330 ml缶と24本入り500 ml缶ではケース当たりの容量が異なり、ガラス瓶では取り扱いや破損に関する考慮事項も異なります。
各見積書には、スタイル、アルコール度数、容器の材質、容量、ケース当たりの本数、パレット当たりのケース数、製造場所、保存方法を明記してもらいましょう。低温殺菌製品と非低温殺菌製品は、検証済みの保管条件と賞味期限を確認せずに同等品として扱うべきではありません。
価格はケース当たりとリットル当たりの両方に換算しましょう。前者は発注や販売チャネルのマージン管理に役立ち、後者は荷姿によって見えにくくなる差を明らかにします。包装の適合性と容量面のコストは分けて考えてください。リットル当たりの価格が安くても、冷蔵庫のスペース、棚割り、提供方法に合わない荷姿では意味がありません。
納入条件も共通の基準で比較する必要があります。条件を明確にせず「FOB価格」や「納入価格」を受け入れるのではなく、指定場所または港と、適用されるIncoterms®の版を確認しましょう。たとえばCIFでは、売主は仕向港までの所定の運賃と保険料を負担しますが、危険負担は船積港で貨物が本船に積み込まれた時点で移転します。運賃を支払っているからといって、到着まで売主が輸送中の危険を負担するわけではありません。
名目上の賞味期限ではなく、残存する鮮度期間を購入する
表示された賞味期限は、指定条件下での製品について説明するものですが、出荷品が販売可能になった時点で、実用的な販売期間がどれだけ残っているかを示すものではありません。製造からの経過日数、混載、輸送、通関、倉庫での受け入れ・出庫により、その期間は消費されます。
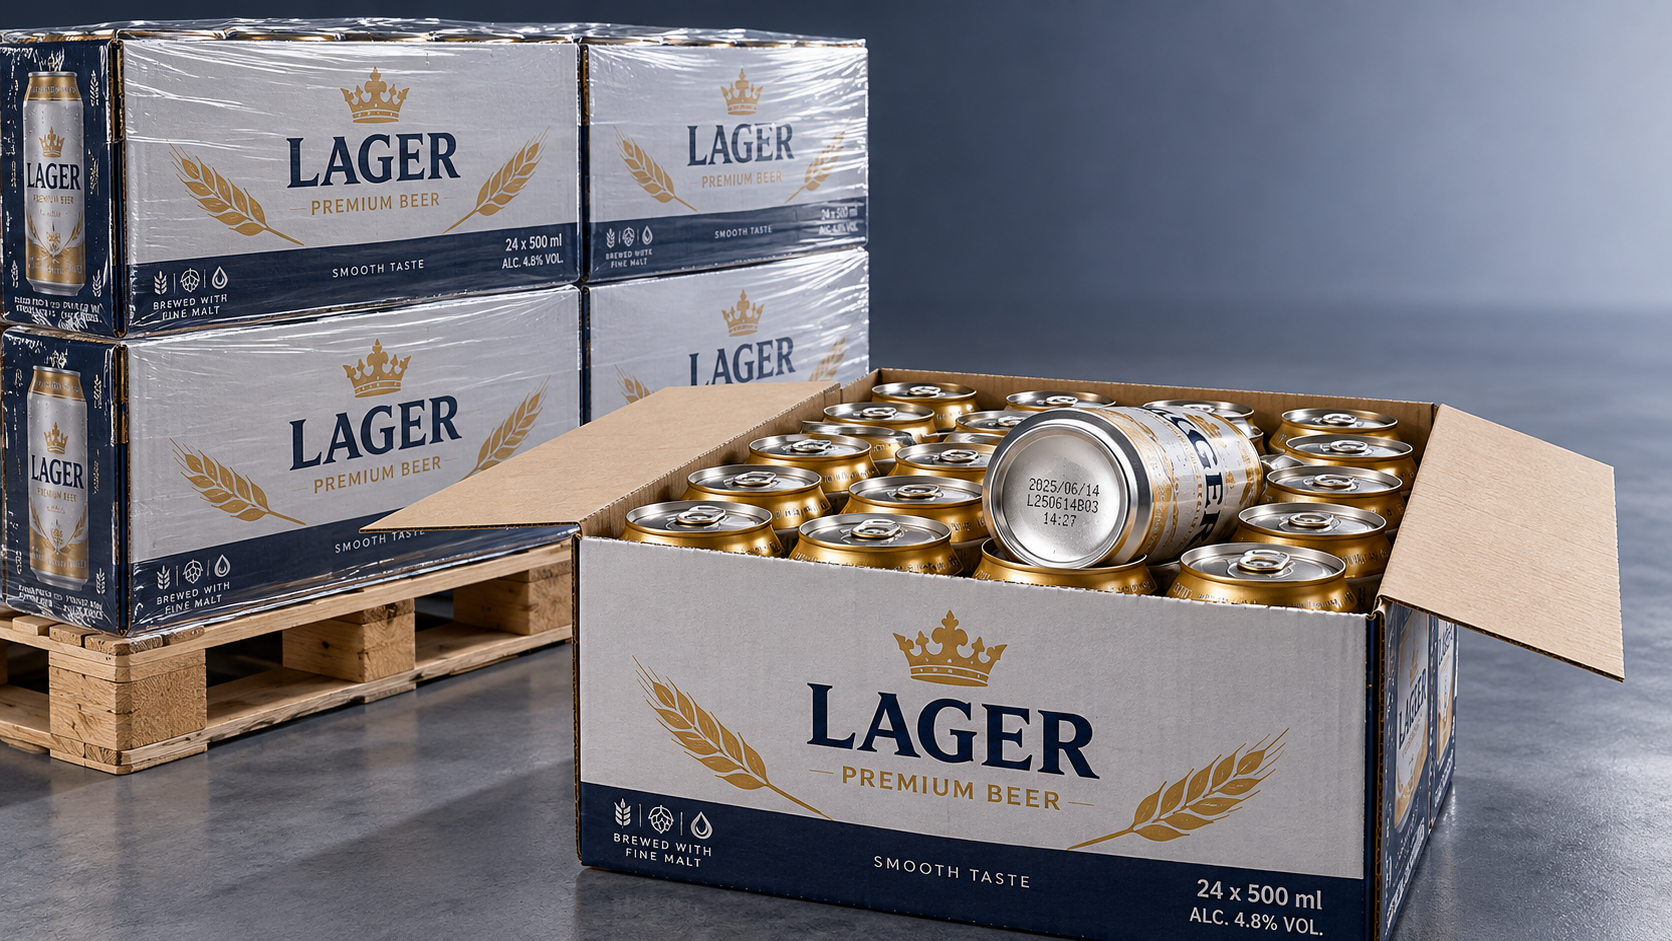
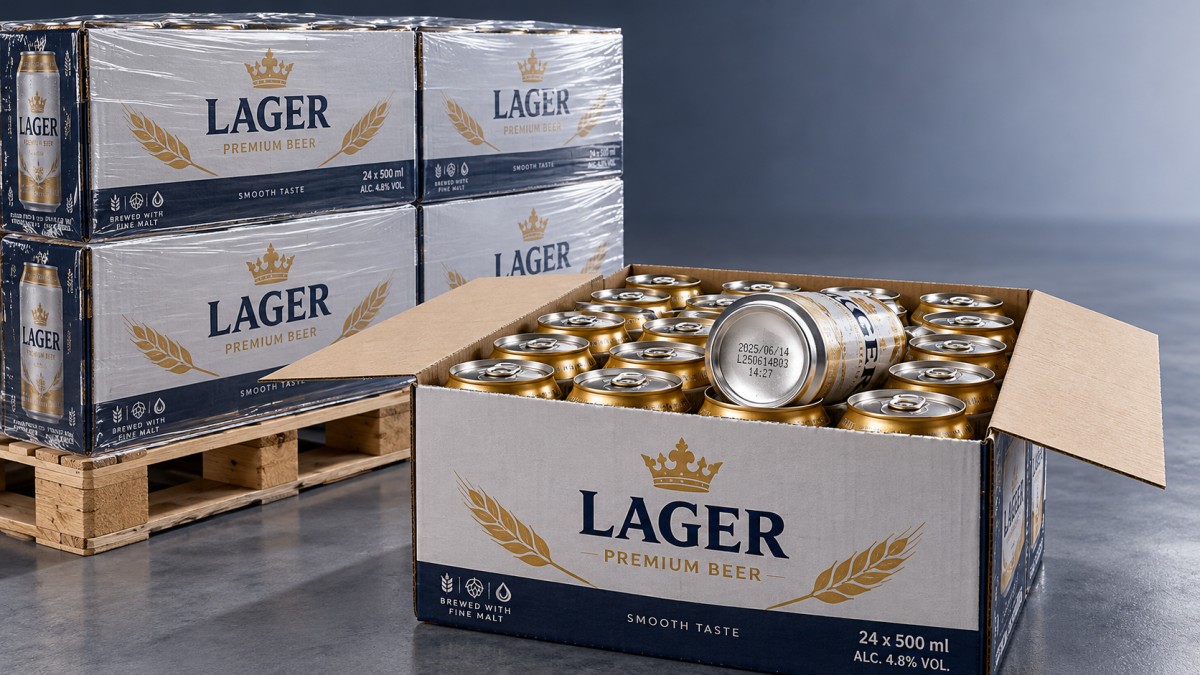
日付コードが製造日、包装日、または賞味期限のいずれを示すのか、サプライヤーに確認しましょう。表示上の賞味期限、必要な保管条件、合意した引き渡し時点で保証される最低残存期間を入手してください。「鮮度の高い在庫」という約束よりも、特定可能なロットに結び付けた契約上の要件のほうが有効です。
倉庫での最大販売可能期間 = 表示上の賞味期限 − 出荷時点での経過日数 − 輸送・通関日数 − 受け入れ所要日数 − 下流販売先が求める残存期間。
賞味期限が180日の製品を例にすると、出荷時点での経過日数20日、輸送・通関に40日、受け入れ・出庫に10日を差し引き、納入時に45日の残存期間を求める小売業者の要件を考慮すると、倉庫から販売する期間は65日となります。180日間あるわけではなく、官能品質を予測するものでもありません。
注文量を評価する際は、余裕を見込んだ輸送日数を使いましょう。船のスケジュールだけでは、出港前の待機、港湾での取り扱い、通関、内陸輸送にかかる時間が考慮されません。最短の輸送期間を前提にしなければ購入が成立しないなら、見かけの利益は楽観的な物流想定に依存しています。
温度履歴は、日付コードとは別に重要です。高温は風味の劣化を早め、包装時に混入した酸素も風味の安定性を損なう場合があります。光を透過する包装に入ったビールには、光による別のリスクもあります。缶は容器を通した光への露出を防ぎますが、熱による経時劣化を防ぐものではありません。
サプライヤーの製品検証に基づく保管・輸送仕様を入手しましょう。温度に敏感なビールでは、温度管理輸送が必要かどうか、温度逸脱をどのように評価するかを定めます。常温流通が承認されているビールについても、「常温」とは高温のコンテナや荷役ヤードへの制限のない露出を認めるものではありません。
サンプルは、商業出荷予定の製品および包装と一致させる必要があります。航空便で届いた製造直後のサンプルでは、製造から時間が経過したロットが海上輸送後にどのような状態になるかを確認できません。品質への影響が重要な場合は、ロットの追跡可能性、保管サンプル、受け入れ時の検査、クレームに必要な証拠について合意しましょう。
販売可能期間に照らしてMOQを検証する
MOQは、常に単一のサプライヤー制約とは限りません。製造ロット、個別SKU、包装デザイン、パレット、または出荷単位に適用される場合があります。こうした違いを確認することで、ビール自体を変更せずに、リスクを抑えた注文が交渉できるかどうかが分かります。
標準包装の在庫品は、プライベートブランド製品より柔軟に対応できる場合があります。カスタム缶、印刷カートン、ラベルには、別途発注最低数量が設定されることがあります。未使用の包装資材の所有者と保管場所、またその費用が見積もりに含まれるのか別途請求されるのかを明確にしましょう。
有用な比較基準は、最低購入量と、残存期間の期限までに販売できる数量です。
在庫上限の目安 = 保守的な1日当たり販売数 × 倉庫での販売可能日数。
上記の65日間の販売可能期間で、1日当たり20ケースを販売できる場合、予備分を見込む前の在庫上限の目安は1,300ケースです。MOQが2,000ケースなら、追加の確定販売先または別の補充方法がない限り、その販売能力を超えます。より高い販売予測を立てる場合は、確定注文や類似製品の販売実績など、妥当な根拠が必要です。
販売実績のない新規取り扱い商品では、予想シナリオだけでなく、販売が低調な場合も検証しましょう。発売の遅れ、店舗への段階的な配荷、地域ごとの需要のばらつきにより、表面的な販売予測が十分でも在庫が古くなる可能性があります。
混載SKUパレット、分割出荷、標準デザイン、段階的な製造に対応できるか、サプライヤーに確認しましょう。これらはそれぞれ異なる問題を解決します。混載パレットは単一SKUへのリスクを抑えますが、ピッキング費用が加わる場合があります。分割納入は倉庫在庫を減らせますが、全量を先に製造して後の出荷まで保管するなら、鮮度は向上しません。
引き取り方式の契約では、製造時期、保管条件、所有権、支払日、売れ残り在庫の責任を明記しましょう。そうでなければ、発注の柔軟性が高まったように見えても、購入者の義務を減らさずに在庫の経時劣化を別の場所へ移しているだけかもしれません。
納入先倉庫を明確に定めて着荷原価を算出する
着荷原価を比較するには、輸入通関後、指定倉庫で受け入れられた状態など、一貫した到達点を定める必要があります。各費用を一度ずつ計上し、サプライヤーの納入条件ですでにカバーされている費用を特定しましょう。
酒税や物品税は、仕向地の規則と製品の分類、原産地、アルコール度数、数量によって異なります。資格を有する現地の通関アドバイザーに確認してください。仕向地や製品が異なる場合に、一般的な「ビール輸入税」の割合を一律に適用してはいけません。
法的に還付が認められる場合は、還付可能なVATなどの仕入税額と、還付されない費用を分けてください。還付可能な税であっても、資金繰り上の負担が生じることがあります。同様に、返金可能な包装容器のデポジットや再利用ケグの預託金は、拘束される資金に影響しますが、自動的に製品の消費コストに含まれるわけではありません。返却されない場合や紛失した場合は、計算が変わります。
運賃の配賦には、実際の出荷条件を反映させましょう。コンテナに標準的なケース数が積載できると決めつけず、積載計画を入手してください。コンテナの積載量、パレット寸法、積み重ね制限、包装強度、内陸輸送の重量制限によって積載効率は変わります。ビールは重量があるため、空間を使い切る前に重量が積載上限となることがあります。
ケース単価が低くても、パレット積載効率が悪ければ、運賃を加えた時点で優位性が失われる可能性があります。反対に、積載密度を高めるためにパレットを取り除くと、荷下ろしの人件費や取り扱いリスクが増える場合があります。海上運賃だけではなく、荷受けの一連の条件を比較しましょう。
着荷原価を販売可能ケース当たりのコストに換算する
実際の着荷原価は、マージンを評価する出発点にすぎません。破損、受け入れ拒否、期限切れ、値下げによって、出荷品が生み出せる売上は変わります。根拠の不明な予備費に隠さず、こうした商業上の調整項目を明示しましょう。
販売可能ケース当たりのコスト = 合意した到達点までの出荷総コスト ÷ 販売可能と見込まれるケース数。
荷姿と仕様が一致する、同一の1,000ケースの注文について、仮定上の2つの見積もりを考えてみましょう。以下の数値は計算方法を示すためのものであり、市場価格の目安ではありません。
オファーAはサプライヤーの請求額が低い一方で、実質コストは高くなります。実際の比較では、損失の想定を輸送経路、取り扱い条件、残存賞味期間、または関連する業務記録に基づかせる必要があります。あるサプライヤーが品質の優位性を約束したというだけで、有利な損失率を設定してはいけません。
値下げ販売品は、販売可能ではあるものの収益が減るため、別途売上を計算する必要があります。保管期間が異なる注文量を比較する場合は、資金調達費用と保管費用も加算しましょう。大量出荷は受け入れ時には魅力的に見えても、長期保管と値下げの後には、より低い成果しか得られないことがあります。
比較条件が発注書で確実に守られるようにする
最終合意書には、サプライヤー選定の根拠となった条件を反映させましょう。承認済み仕様、数量許容差、包装、日付コードの形式、ロットの追跡可能性、保管要件、合意した納入地点での最低残存賞味期間を記録します。
仕向地市場での適法な輸入・販売に必要な書類を明記しましょう。必要に応じて、ラベルの承認、輸入者情報、アルコール表示、裏付けとなる証明書を製造または出荷前に整えてください。一般的な食品安全認証だけでは、特定の出荷品が現地の酒類規制や表示規則を満たすことの証明にはなりません。
受け入れ検査とクレーム手続きを定めます。通知期限、写真、必要に応じた温度記録、ロット番号、隠れた欠陥の取り扱いを含めてください。救済措置がクレジット、返金、代替品のいずれになるのかを明確にしましょう。代替品の到着が遅すぎて、販売機会の損失を取り戻せない場合もあります。
MOQが鮮度期間内に販売できる合理的な数量を超える場合、単価の値引きでは根本的な不一致は解消されません。商業的に実行可能な選択肢は、確約する数量を減らすこと、実際により鮮度の高い状態で段階的に出荷すること、または別の仕入先を探すことです。卸売ラガービールの購入を成功させるには、販売量が低調な場合や輸送が遅延した場合でも、数量、到着時の状態、費用を適切に配賦した総コストがすべて許容範囲に収まる必要があります。
お問い合わせいただき誠にありがとうございます. メッセージと連絡先情報を残してください, 24時間以内にご返信いたします.