


大麦の調達は単なる収量の問題ではない――運転資金に関する意思決定である
Jinpai Beerのようなクラフトビール醸造所の財務責任者が原材料コスト予測を見直す際、大麦が目立つことはほとんどありません――注目されるまでは。これは使用量のためではありません(ノンアルコールビールの総COGSに占める割合はわずか約12%です)。タイミング、価格変動、そして調達の硬直性が理由です。現在、0.0%アルコールビールの原材料価格動向は、収穫サイクル間のタイムラグと、関税の不確実性に備えて在庫を保有する実質コストという2つの要因に収束しつつあります。国産大麦も、「地元への誇り」としてではなく、運転資金のヘッジとしてコストモデルのスプレッドシートに登場しています。
ノンアルコールビールで大麦のタイミングが通常のラガーより重要になる理由
多くの醸造者は、大麦を製品ライン全体で代替可能なものと考えています。しかし、0.0%アルコールビールでは、抽出効率と一貫性が交渉の余地のない条件になります。これは風味のためではなく、工程管理のためです。これらのビールは、発酵後にエタノールを除去するため、酵素加水分解と真空蒸発に大きく依存しています。麦芽エキスのばらつきが大きくなると(タンパク質含有量やジアスタティックパワーの不均一性による)、バッチ間の収率変動が生じ、下流工程で影響が積み重なります。すなわち、蒸発時間の長期化、エネルギーコストの上昇、再作業の増加です。輸入大麦、特にEUまたはカナダ産は仕様許容範囲がより厳格ですが、リードタイムは90~120日に及び、シーズン途中の調整に対応する柔軟性はありません。一方、国産大麦は通常30~45日の条件で調達できます。Jinpaiのフルーツ配合SKUや機能性SKUでは、季節ごとのフルーツベースの切り替えや、電解質訴求のためのミネラルプロファイル調整など、レシピの機動性が重要であるため、この期間がオペレーション上のレバレッジとなります。
価格差は縮小しているが、一様ではない
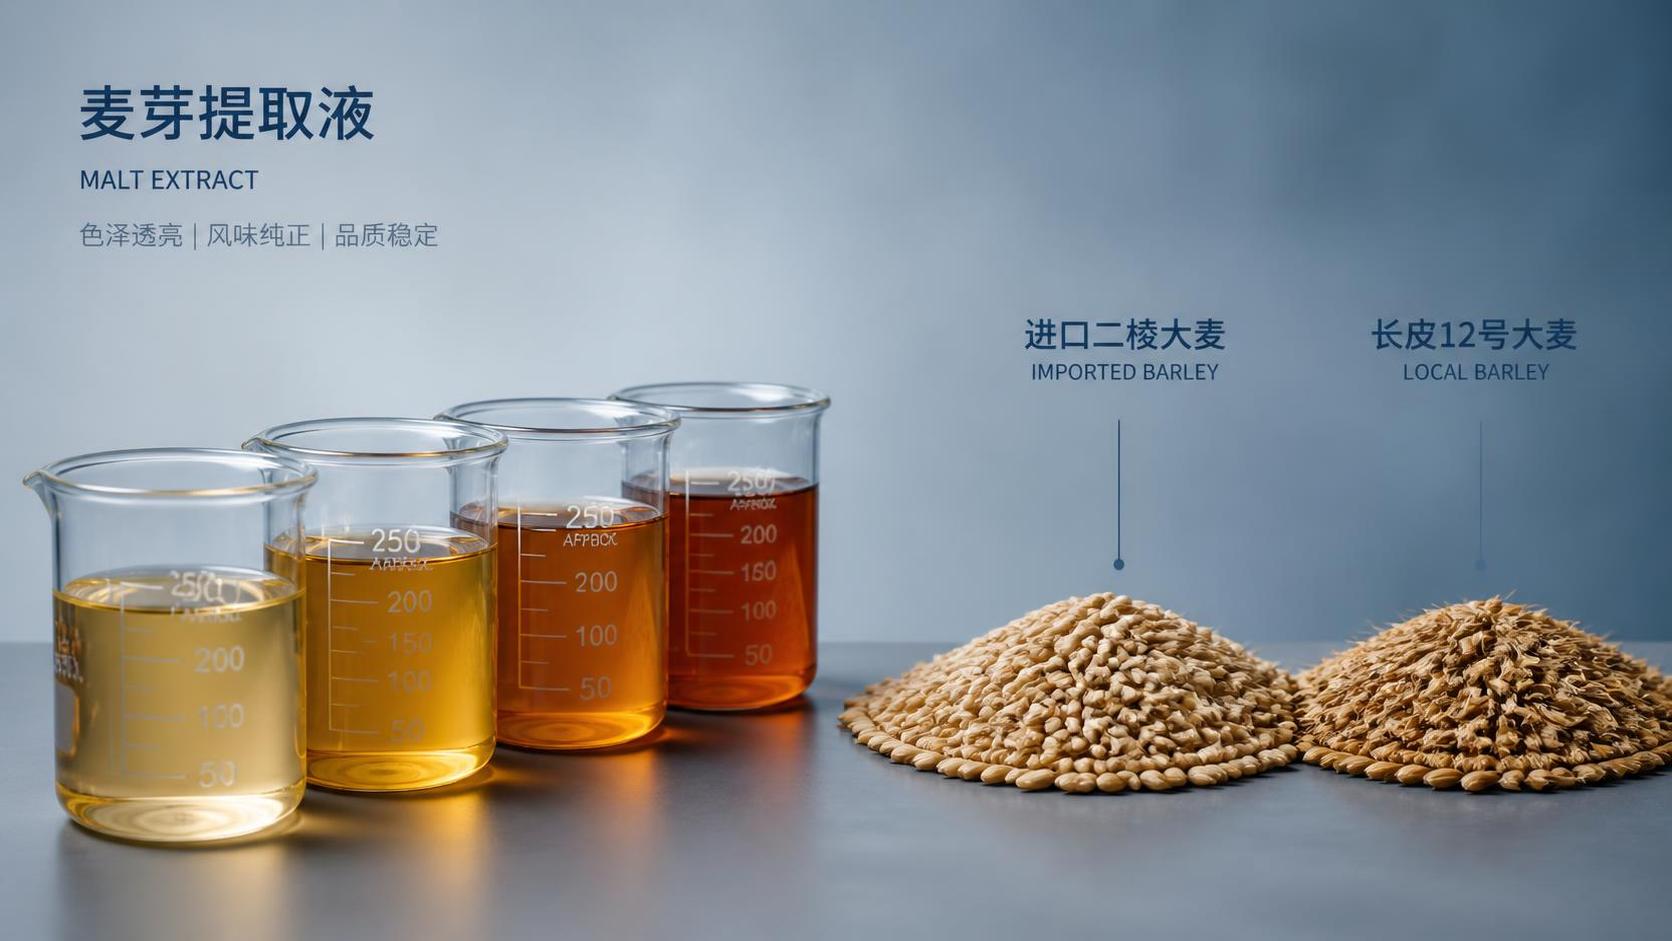
はい、輸入二条麦芽の着地価格は依然として平均$0.48~$0.53/kgです(2024年第2四半期、欧州大手製麦所とのスポット契約に基づく)。国産麦芽は$0.42~$0.47/kg程度ですが、醸造用グレードの仕様(タンパク質≤11.8%、水分≤5.0%、溶けやすさ≥80%)を満たす内モンゴルまたは黒竜江省の契約栽培者から調達した場合に限られます。問題は、最低発注数量(MOQ)、麦芽と未加工穀物で異なる保管割増費用、収穫ロット間でジアスタティックパワーを安定させるためのブレンド費用を考慮すると、その$0.05~$0.06/kgの差額はすぐに消えることです。「国産=安価」と仮定し、追加の品質管理工数、水分試験頻度、収穫遅延をカバーするために必要なバッファ在庫をモデル化しなかったために、顧客が節減額を18~22%過大評価する事例を見てきました。
調達ROIはレシピだけでなく、チャネル構成に左右される
実務で見られるのは次のとおりです。スーパーマーケットチェーン向けにプライベートブランドの0.0%ビールを製造するOEMパートナーは、国産大麦から最も大きなメリットを得る傾向があります。なぜでしょうか。利益率への圧力が強く、賞味期限の期間は短く(多くの場合<9か月)、処方変更もまれであるため、目新しさより安定性が優先されるからです。Jinpai独自のDTCおよびバーチャネル向けSKU、特に糖質ゼロ低カロリー品や機能性バリエーションでは、判断が変わります。これらのラインでは、頻繁な少量バッチ試験、副原料比率の迅速な反復調整(例:羅漢果とステビアの相乗効果)、脱アルコール化中の精密なpH管理が必要です。このような場合、輸入麦芽のより厳格な仕様一貫性は、表示価格が高くても、より優れた収率予測可能性をもたらすことがよくあります。重要なのは1kg当たりのコストではありません。蒸発損失とろ過不合格後の*使用可能なリットル*当たりのコストです。
「単一原産地の罠」を避ける
予測を簡素化するため、すべてのSKUで100%国産への切り替えを求める財務チームもあります。しかし、それがうまく機能することはめったにありません。大麦は、単一の原産地で複数のスタイルに対応できるホップや酵母とは異なります。国産大麦品種(例:Longpi 12、Heilongjiang 22)は酵素安定性に優れますが、ドイツ小麦スタイルのノンアルコールベースにおける高濃度糖化に必要な穀皮の強度に欠けます。一方、輸入のMaris OtterやCDC Copelandは優れたろ過性能を提供しますが、製粉前により長いコンディショニング時間が必要であり、生産計画に3~5日を追加します。より賢明な方法は、調達を階層化することです。コアラガーおよびフルーツ主体のSKUには国産品を使用し(スピードと利益率が重要なため)、小麦、ライ麦、または特殊機能性バッチには輸入品を使用します(工程の再現性がプレミアムを正当化するため)。
今後12か月で注視すべき点
現在の価格差を基準に固定しないでください。次の3つの動向がバランスを変える可能性があります。
- 中国のGB/T 35885-2024改定案(2024年第4四半期予定)では、麦芽用大麦に許容されるDON(デオキシニバレノール)上限が厳格化される可能性があり、国産サプライヤーの品質管理基準が引き上げられ、EU認証製麦所との仕様差が広がる可能性があります。
- 2024年の内モンゴル干ばつにより、麦芽用大麦の予想作付面積は約7%減少しました。初期の兆候では2024年の供給への影響は限定的とみられます(繰越在庫は健全な水準を維持)。しかし、2025年の先渡し価格では、EU価格が横ばいであるのに対し、6か月先物はすでに3.2%上昇しています。
- より多くの国内製麦業者が、クラフトビール醸造者の少量ロット需要を支援するため、ラボスケールの製麦ラインに投資しています。これは一夜にして仕様差を埋めるものではありませんが、MOQに伴う摩擦を低減します。その結果、ブレンド調達(例:国産ベース70% + 輸入特殊麦芽30%)が初めてオペレーション上実行可能になります。
財務チームにとっての要点
国産大麦の代替品へ移行することは、輸入品を置き換えることではありません。SKUポートフォリオとチャネル上のコミットメント全体におけるリスクエクスポージャーを再均衡化することです。卸売契約で12か月超の固定COGSが設定されている場合、国産大麦は価格面での選択肢をもたらします。OEM顧客が小売店頭向けパッケージに対しバッチ収率の保証を求める場合、輸入麦芽は、単価が高くても依然として最もリスクの低い選択肢である可能性があります。真のレバレッジは、単なる表示価格ではなく、調達戦略を実際の生産リズムに合わせることにあります。Jinpaiのグローバルパートナーにとっては、大麦をコモディティの費目としてではなく、収率モデル、キャッシュ・コンバージョン・サイクル、そして麦芽パイプライン全体を再構築せずに新たな機能性フォーマットを拡大する能力に関わる変数として評価することを意味します。
最後に一点、大麦に関して今日行う決定は、2025年のイノベーションカレンダーに影響します。糖質ゼロ、ボタニカル、またはアダプトゲンのバリエーションを計画しており、迅速に展開したい場合、必要なのは単に安価な麦芽ではなく、予測可能な挙動を示す麦芽です。そこで、数字だけでは全体像を語れなくなります。
お問い合わせいただき誠にありがとうございます. メッセージと連絡先情報を残してください, 24時間以内にご返信いたします.